Trường đào tạo & thi sát hạch lái xe tại TP Hồ Chí Minh Trường đào tạo, dạy học và thi sát hạch lái xe máy, xe oto ở Thành Phố Hồ Chí Minh
Bảo hiểm xe máy là giải pháp giúp chủ xe giảm thiểu rủi ro tài chính và được bồi thường khi xảy ra sự cố thuộc phạm vi bảo hiểm.
Theo khoản 3 Điều 4 Nghị định 67/2023/NĐ-CP, bảo hiểm xe máy hiện gồm bảo hiểm trách nhiệm dân sự (TNDS) bắt buộc và các loại bảo hiểm tự nguyện. Từ ngày 01/7/2026, Nghị định 220/2026/NĐ-CP tiếp tục hoàn thiện các quy định về giấy chứng nhận bảo hiểm điện tử, xuất trình qua VNeID và trách nhiệm bồi thường của doanh nghiệp bảo hiểm. Vậy bảo hiểm xe máy có những loại nào, quyền lợi được hưởng ra sao và trường hợp nào không được bồi thường?
Hãy cùng Trường Đào Tạo & Sát Hạch Lái Xe TP. HCM Đồng Tâm tìm hiểu trong bài viết dưới đây.
Bảo Hiểm Xe Máy Là Gì Và Vì Sao Chủ Xe Nên Quan Tâm?
Bảo hiểm xe máy là hình thức bảo hiểm dành cho xe mô tô, xe gắn máy nhằm bảo vệ quyền lợi tài chính của chủ xe và bồi thường các thiệt hại theo phạm vi đã cam kết trong hợp đồng.
Bảo hiểm xe máy hoạt động theo nguyên tắc chia sẻ rủi ro, trong đó chủ xe đóng phí và doanh nghiệp bảo hiểm sẽ bồi thường khi xảy ra sự kiện thuộc phạm vi bảo hiểm theo hợp đồng. Tham gia bảo hiểm giúp giảm gánh nặng tài chính khi xảy ra tai nạn, bảo vệ quyền lợi các bên liên quan và mở rộng phạm vi hỗ trợ với các gói bảo hiểm tự nguyện.
Bảo hiểm xe máy hoạt động theo nguyên tắc nào?
Bảo hiểm xe máy hoạt động dựa trên nguyên tắc chia sẻ rủi ro giữa chủ xe và doanh nghiệp bảo hiểm. Khi tham gia bảo hiểm, chủ xe đóng một khoản phí bảo hiểm theo quy định hoặc theo gói bảo hiểm đã lựa chọn. Đổi lại, doanh nghiệp bảo hiểm sẽ thực hiện bồi thường hoặc chi trả quyền lợi nếu xảy ra sự kiện thuộc phạm vi bảo hiểm và đáp ứng đầy đủ điều kiện của hợp đồng bảo hiểm.
Đối với bảo hiểm trách nhiệm dân sự của chủ xe cơ giới, mục tiêu chính là bồi thường cho bên thứ ba khi chủ xe gây thiệt hại về người hoặc tài sản trong quá trình tham gia giao thông. Đây là loại bảo hiểm bắt buộc theo quy định của pháp luật Việt Nam, góp phần bảo vệ quyền lợi của người bị thiệt hại và hỗ trợ chủ xe thực hiện nghĩa vụ bồi thường.
Trong khi đó, các sản phẩm bảo hiểm tự nguyện như bảo hiểm vật chất xe máy hoặc bảo hiểm tai nạn người ngồi trên xe sẽ mở rộng phạm vi bảo vệ. Quyền lợi cụ thể phụ thuộc vào điều khoản của từng hợp đồng và chính sách của doanh nghiệp bảo hiểm.
Lợi ích của bảo hiểm xe máy đối với người tham gia giao thông là gì?
Bảo hiểm xe máy mang lại nhiều lợi ích thiết thực, không chỉ đối với chủ phương tiện mà còn đối với các bên liên quan khi xảy ra tai nạn giao thông.
Trước hết, bảo hiểm giúp giảm áp lực tài chính khi phát sinh trách nhiệm bồi thường. Trong trường hợp xảy ra va chạm gây thiệt hại cho người khác, doanh nghiệp bảo hiểm sẽ chi trả trong giới hạn mức trách nhiệm bảo hiểm theo quy định hoặc theo hợp đồng, giúp chủ xe giảm bớt gánh nặng kinh tế.
Bên cạnh đó, bảo hiểm góp phần bảo vệ quyền lợi của người bị thiệt hại. Thay vì tự thỏa thuận toàn bộ chi phí, người bị ảnh hưởng có cơ hội nhận được khoản bồi thường theo quy trình minh bạch từ doanh nghiệp bảo hiểm. Điều này giúp quá trình giải quyết hậu quả tai nạn diễn ra thuận lợi hơn.
Một lợi ích khác là nâng cao ý thức tham gia giao thông. Việc hiểu rõ quyền lợi và trách nhiệm trong hợp đồng bảo hiểm giúp chủ xe chủ động hơn trong việc tuân thủ quy định pháp luật, lưu giữ hồ sơ cần thiết và phối hợp với các bên khi xảy ra sự cố.
Ngoài ra, với các gói bảo hiểm tự nguyện, chủ phương tiện còn có thể được hỗ trợ chi phí sửa chữa xe hoặc chi phí y tế cho người điều khiển và người ngồi trên xe nếu sự kiện thuộc phạm vi bảo hiểm. Đây là giải pháp giúp mở rộng khả năng bảo vệ trước những rủi ro khó lường trong quá trình sử dụng xe.
Trường Đào Tạo & Sát Hạch Lái Xe TP. HCM Đồng Tâm tóm tắt lợi ích của bảo hiểm xe máy qua bảng sau:
| Lợi ích | Ý nghĩa |
| Thực hiện đúng quy định pháp luật | Đáp ứng yêu cầu đối với bảo hiểm TNDS bắt buộc |
| Giảm gánh nặng tài chính | Hỗ trợ bồi thường trong phạm vi trách nhiệm bảo hiểm |
| Bảo vệ quyền lợi các bên | Hỗ trợ người bị thiệt hại theo quy định |
| Mở rộng phạm vi bảo vệ | Áp dụng với các gói bảo hiểm tự nguyện |
| Tăng sự chủ động khi xảy ra sự cố | Có quy trình xử lý và bồi thường rõ ràng |
Hiện Nay Bảo Hiểm Xe Máy Gồm Những Loại Nào?
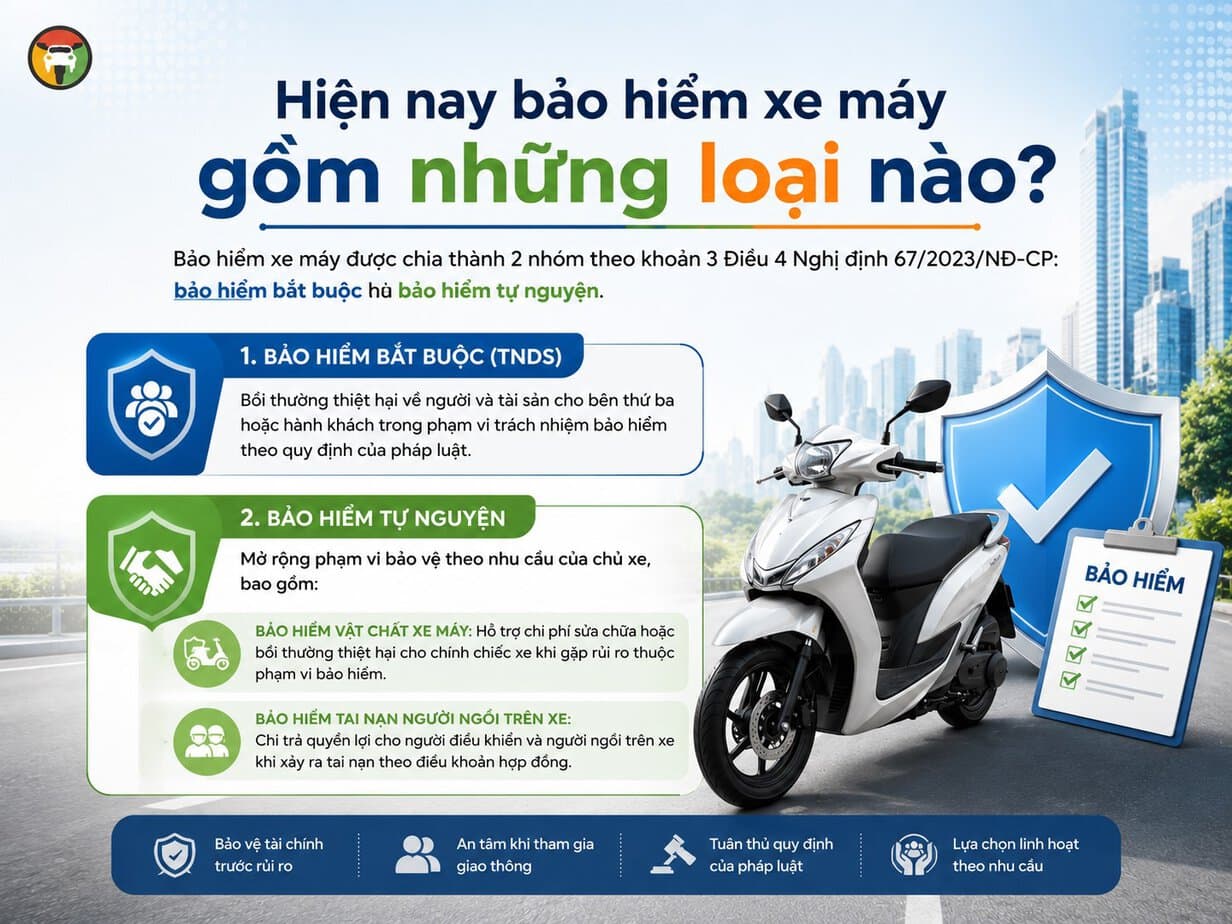
Theo khoản 3 Điều 4 Nghị định 67/2023/NĐ-CP, bảo hiểm xe máy hiện được chia thành 02 nhóm gồm bảo hiểm bắt buộc và bảo hiểm tự nguyện. Trong đó, bảo hiểm bắt buộc là loại mà chủ xe mô tô, xe gắn máy phải tham gia theo quy định của pháp luật, còn bảo hiểm tự nguyện do chủ xe và doanh nghiệp bảo hiểm thỏa thuận nhằm mở rộng phạm vi bảo vệ.
Bảo hiểm xe máy bắt buộc (bảo hiểm trách nhiệm dân sự) là gì?
Bảo hiểm trách nhiệm dân sự (TNDS) của chủ xe mô tô, xe gắn máy là loại bảo hiểm bắt buộc khi tham gia giao thông. Mục đích của bảo hiểm là bồi thường thiệt hại về người và tài sản cho bên thứ ba hoặc hành khách bị ảnh hưởng do lỗi của chủ xe trong các vụ tai nạn thuộc phạm vi bảo hiểm.
Cần lưu ý, bảo hiểm TNDS không bồi thường thiệt hại cho chính chiếc xe của người gây tai nạn. Quyền lợi, mức trách nhiệm bảo hiểm và phí bảo hiểm được áp dụng theo quy định của pháp luật.
Bảo hiểm xe máy tự nguyện gồm những gì?
Bảo hiểm xe máy tự nguyện là loại bảo hiểm mà chủ xe không bắt buộc phải tham gia. Tùy theo nhu cầu, người mua có thể lựa chọn các gói bảo hiểm với phạm vi bảo vệ rộng hơn nhằm giảm thiểu rủi ro về tài sản và con người.
Một số sản phẩm bảo hiểm tự nguyện phổ biến gồm:
- Bảo hiểm vật chất xe máy: Hỗ trợ chi phí sửa chữa hoặc bồi thường khi xe bị hư hỏng do tai nạn, cháy nổ, thiên tai hoặc các rủi ro khác theo hợp đồng. Một số gói còn bảo hiểm mất cắp hoặc tổn thất toàn bộ.
- Bảo hiểm tai nạn người ngồi trên xe: Chi trả quyền lợi cho người điều khiển và người ngồi trên xe khi xảy ra tai nạn thuộc phạm vi bảo hiểm, có thể bao gồm chi phí y tế, thương tật hoặc tử vong theo mức thỏa thuận.
Do phạm vi bảo hiểm, điều kiện bồi thường và các trường hợp loại trừ có thể khác nhau giữa các doanh nghiệp bảo hiểm, người mua nên đọc kỹ hợp đồng trước khi tham gia.
Trường Đào Tạo & Sát Hạch Lái Xe TP. HCM Đồng Tâm so sánh bảo hiểm xe máy bắt buộc và bảo hiểm xe máy tự nguyện:
| Tiêu chí | Bảo hiểm xe máy bắt buộc | Bảo hiểm xe máy tự nguyện |
| Tính chất | Bắt buộc theo quy định pháp luật | Tự nguyện |
| Cơ sở pháp lý | Nghị định 67/2023/NĐ-CP | Theo thỏa thuận trong hợp đồng |
| Đối tượng bảo vệ | Bên thứ ba, hành khách bị thiệt hại | Chủ xe, phương tiện hoặc người ngồi trên xe (tùy gói) |
| Bồi thường thiệt hại xe của chủ xe | Không | Có (nếu tham gia bảo hiểm vật chất xe) |
| Bồi thường thiệt hại về người | Có, đối với bên thứ ba | Có, đối với người được bảo hiểm (nếu mua gói phù hợp) |
| Phạm vi bảo hiểm | Theo quy định của pháp luật | Theo hợp đồng bảo hiểm |
Những Quy Định Mới Nhất Về Bảo hiểm Xe Máy Mà Chủ Xe Cần Biết Là Gì?
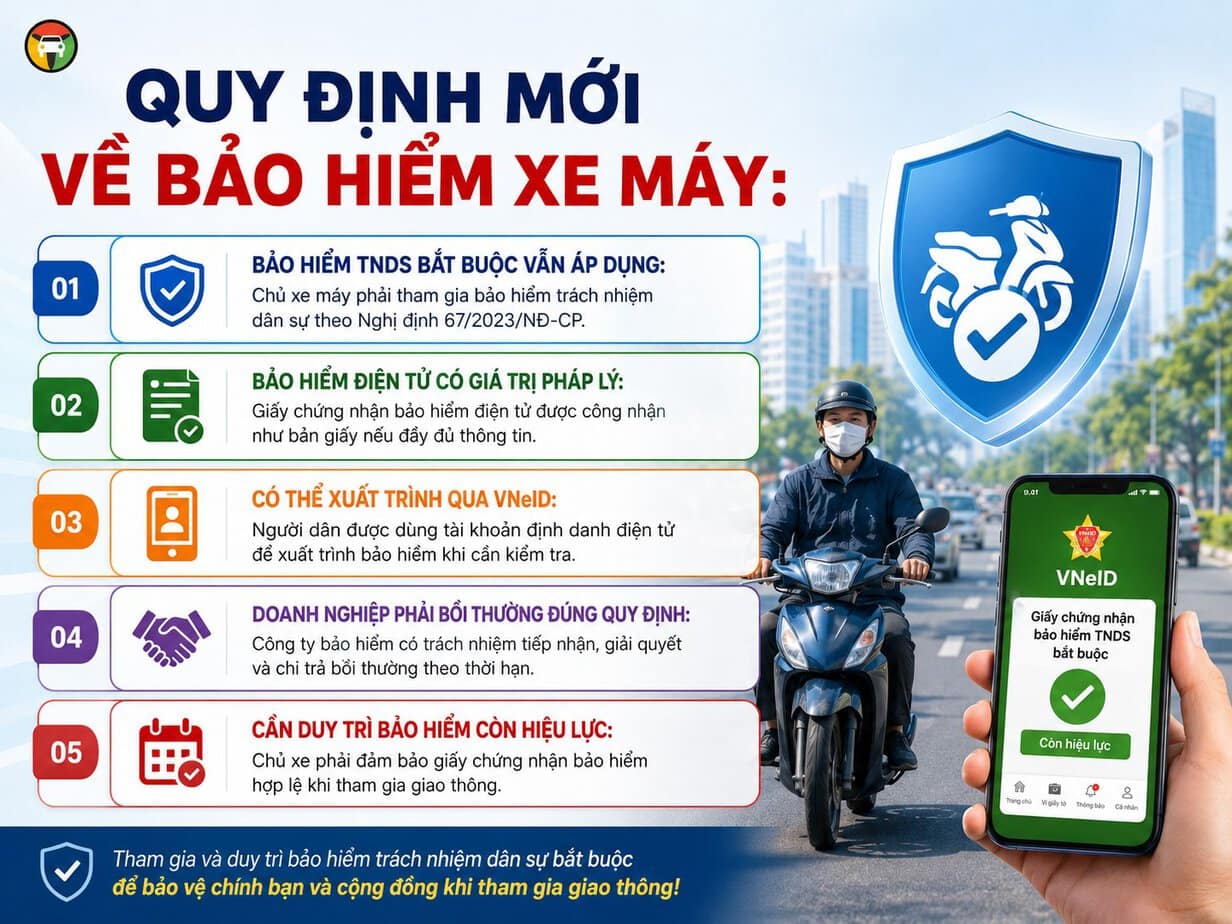
Từ ngày 01/7/2026, các quy định mới về bảo hiểm xe máy tiếp tục duy trì bảo hiểm TNDS bắt buộc, đồng thời bổ sung và hoàn thiện quy định về giấy chứng nhận bảo hiểm điện tử, xuất trình qua VNeID và trách nhiệm bồi thường của doanh nghiệp bảo hiểm theo Nghị định 220/2026/NĐ-CP.
Bảo hiểm trách nhiệm dân sự vẫn là loại bảo hiểm bắt buộc đối với xe máy
Theo khoản 1 Điều 4 Nghị định 67/2023/NĐ-CP, chủ xe cơ giới, bao gồm chủ xe mô tô và xe gắn máy, phải tham gia bảo hiểm bắt buộc trách nhiệm dân sự (TNDS) khi phương tiện tham gia giao thông. Mục đích của loại bảo hiểm này là bồi thường thiệt hại về sức khỏe, tính mạng và tài sản của bên thứ ba hoặc hành khách theo phạm vi và mức trách nhiệm bảo hiểm do pháp luật quy định. Quy định này tiếp tục được duy trì sau khi Nghị định 220/2026/NĐ-CP có hiệu lực.
Giấy chứng nhận bảo hiểm điện tử được công nhận có giá trị pháp lý
Theo Điều 7 Nghị định 67/2023/NĐ-CP, doanh nghiệp bảo hiểm được phát hành Giấy chứng nhận bảo hiểm dưới hình thức bản giấy hoặc bản điện tử. Giấy chứng nhận điện tử có giá trị pháp lý tương đương bản giấy nếu đáp ứng đầy đủ các nội dung bắt buộc như thông tin chủ xe, phương tiện, thời hạn bảo hiểm, mức trách nhiệm và thông tin doanh nghiệp bảo hiểm.
Bên cạnh đó, từ ngày 01/7/2026, các quy định sửa đổi tại Nghị định 220/2026/NĐ-CP tiếp tục khẳng định giá trị của chứng nhận điện tử, tạo điều kiện thuận lợi cho việc quản lý và xuất trình thông tin bảo hiểm trên môi trường số.
Giấy tờ bảo hiểm có thể xuất trình thông qua tài khoản định danh điện tử
Theo quy định mới, người điều khiển phương tiện có thể xuất trình Giấy chứng nhận bảo hiểm TNDS thông qua tài khoản định danh điện tử (VNeID) nếu thông tin đã được tích hợp hợp lệ. Quy định này góp phần đơn giản hóa thủ tục kiểm tra, giảm việc phải mang theo nhiều giấy tờ bản giấy và phù hợp với chủ trương chuyển đổi số trong quản lý giao thông.
Doanh nghiệp bảo hiểm phải thực hiện bồi thường theo đúng phạm vi và thời hạn quy định
Theo Chương III Nghị định 67/2023/NĐ-CP, doanh nghiệp bảo hiểm có trách nhiệm tiếp nhận hồ sơ, xem xét và giải quyết bồi thường đối với các vụ tai nạn thuộc phạm vi bảo hiểm.
Đồng thời, doanh nghiệp phải thực hiện tạm ứng bồi thường trong một số trường hợp và chi trả theo đúng thời hạn được quy định nhằm bảo đảm quyền lợi của người được bảo hiểm và người bị thiệt hại. Những quy định này vẫn được kế thừa và điều chỉnh tại Nghị định 220/2026/NĐ-CP.
Chủ xe cần mang theo giấy chứng nhận bảo hiểm còn hiệu lực khi tham gia giao thông
Bên cạnh giấy phép lái xe và giấy đăng ký xe, chủ phương tiện cần bảo đảm Giấy chứng nhận bảo hiểm TNDS còn hiệu lực trong suốt thời gian lưu thông.
Trường hợp cơ quan có thẩm quyền kiểm tra, giấy chứng nhận có thể được xuất trình dưới dạng bản giấy hoặc bản điện tử theo quy định hiện hành. Việc theo dõi thời hạn bảo hiểm và gia hạn đúng thời điểm cũng giúp bảo đảm quyền lợi khi phát sinh sự kiện bảo hiểm.
Trường Đào Tạo & Sát Hạch Lái Xe TP. HCM Đồng Tâm tóm tắt những điểm đáng chú ý từ ngày 01/7/2026:
| Nội dung | Quy định |
| Cơ sở pháp lý | Nghị định 67/2023/NĐ-CP được sửa đổi bởi Nghị định 220/2026/NĐ-CP |
| Loại bảo hiểm bắt buộc | Bảo hiểm trách nhiệm dân sự của chủ xe cơ giới |
| Hình thức giấy chứng nhận | Bản giấy hoặc bản điện tử đều có giá trị pháp lý |
| Hình thức xuất trình | Trực tiếp hoặc thông qua tài khoản định danh điện tử khi đã tích hợp |
| Trách nhiệm doanh nghiệp bảo hiểm | Tiếp nhận hồ sơ, tạm ứng và giải quyết bồi thường theo quy định |
| Thời điểm áp dụng quy định sửa đổi | Từ ngày 01/7/2026 |
Quyền Lợi Bảo Hiểm Xe Máy Được Áp Dụng Trong Trường Hợp Nào?
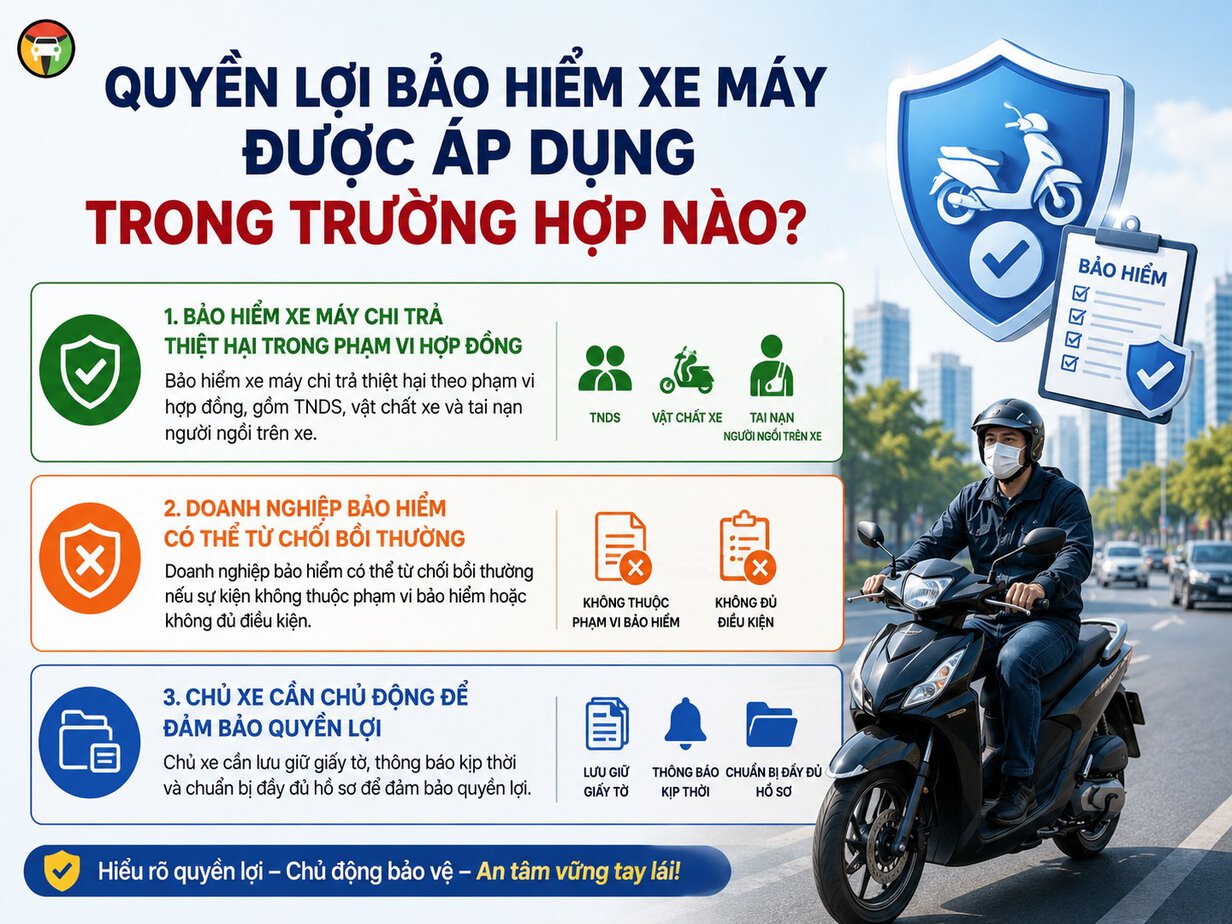
Bảo hiểm xe máy chi trả thiệt hại theo phạm vi hợp đồng, gồm TNDS, vật chất xe và tai nạn người ngồi trên xe.
Doanh nghiệp bảo hiểm có thể từ chối bồi thường nếu sự kiện không thuộc phạm vi bảo hiểm hoặc không đủ điều kiện. Chủ xe cần lưu giữ giấy tờ, thông báo kịp thời và chuẩn bị đầy đủ hồ sơ để đảm bảo quyền lợi.
Bảo hiểm xe máy bồi thường những thiệt hại nào?
Đối với bảo hiểm TNDS, doanh nghiệp bảo hiểm thực hiện bồi thường thiệt hại về người hoặc tài sản của bên thứ ba trong phạm vi mức trách nhiệm bảo hiểm theo quy định.
Trong khi đó, nếu tham gia bảo hiểm vật chất xe, chủ xe có thể được hỗ trợ chi phí sửa chữa hoặc bồi thường đối với chính chiếc xe khi gặp các rủi ro thuộc phạm vi bảo hiểm như tai nạn, cháy nổ hoặc thiên tai, tùy theo điều khoản hợp đồng.
Đối với bảo hiểm tai nạn người ngồi trên xe, quyền lợi chi trả thường liên quan đến chi phí y tế, thương tật hoặc tử vong của người được bảo hiểm theo mức quyền lợi đã thỏa thuận.
Trường hợp nào doanh nghiệp bảo hiểm có quyền từ chối bồi thường?
Không phải mọi vụ tai nạn đều thuộc phạm vi chi trả của bảo hiểm. Doanh nghiệp bảo hiểm có thể từ chối bồi thường nếu sự kiện xảy ra thuộc điều khoản loại trừ đã được quy định trong hợp đồng hoặc không đáp ứng điều kiện bồi thường theo quy định của pháp luật.
Ví dụ, hồ sơ yêu cầu bồi thường không đầy đủ, sự kiện không thuộc phạm vi bảo hiểm hoặc phát sinh từ các trường hợp bị loại trừ sẽ được doanh nghiệp bảo hiểm xem xét theo quy định hiện hành.
Do đó, việc đọc kỹ hợp đồng và lưu giữ đầy đủ hồ sơ liên quan là yếu tố quan trọng để bảo đảm quyền lợi.
Chủ xe cần lưu ý gì để đảm bảo quyền lợi bảo hiểm?
Để việc giải quyết bồi thường diễn ra thuận lợi, nên chủ động tìm hiểu phạm vi bảo hiểm trước khi tham gia và lưu giữ cẩn thận Giấy chứng nhận bảo hiểm, hợp đồng cũng như các giấy tờ liên quan đến phương tiện.
Khi xảy ra tai nạn, cần thông báo cho doanh nghiệp bảo hiểm trong thời gian quy định, phối hợp thu thập hồ sơ và cung cấp đầy đủ tài liệu theo yêu cầu. Đồng thời, nên kiểm tra thời hạn hiệu lực của bảo hiểm định kỳ để tránh gián đoạn quyền lợi.
Trường Đào Tạo & Sát Hạch Lái Xe TP. HCM Đồng Tâm cung cấp checklist giúp đảm bảo quyền lợi bảo hiểm
- Đọc kỹ phạm vi bảo hiểm và điều khoản loại trừ.
- Kiểm tra thời hạn hiệu lực của giấy chứng nhận.
- Lưu giữ đầy đủ giấy tờ liên quan đến phương tiện.
- Thông báo kịp thời cho doanh nghiệp bảo hiểm khi xảy ra sự cố.
- Chuẩn bị đầy đủ hồ sơ yêu cầu bồi thường theo hướng dẫn.
Câu Hỏi Thường Gặp Về Bảo Hiểm Xe Máy
Không có bảo hiểm xe máy bắt buộc, bị xử phạt thế nào?
Theo Điểm a Khoản 2 Điều 21 Nghị định 100/2019/NĐ-CP (được sửa đổi, bổ sung bởi các quy định liên quan), người điều khiển xe mô tô, xe gắn máy không có hoặc không mang theo giấy chứng nhận bảo hiểm trách nhiệm dân sự bắt buộc còn hiệu lực có thể bị xử phạt hành chính từ 100.000 đồng đến 200.000 đồng.
Xem thêm bài viết Lỗi vi phạm xe máy và mức phạt để hạn chế vi phạm khi điều khiển xe máy tham gia giao thông.
Bảo hiểm xe máy giá bao nhiêu?
Theo Phụ lục I Nghị định 67/2023/NĐ-CP, phí bảo hiểm trách nhiệm dân sự bắt buộc đối với xe máy được quy định như sau:
- Xe mô tô 2 bánh dưới 50cc: 55.000 đồng/năm (chưa bao gồm VAT).
- Xe mô tô 2 bánh từ 50cc trở lên: 60.000 đồng/năm (chưa bao gồm VAT).
- Xe máy điện: 55.000 đồng/năm (chưa bao gồm VAT).
Sau khi cộng thuế VAT 10%, mức phí thực tế khoảng 60.500 đồng/năm đối với xe dưới 50cc, xe máy điện và khoảng 66.000 đồng/năm đối với xe từ 50cc trở lên.
Bảo hiểm xe máy bắt buộc có thời hạn bao lâu?
Theo Điều 9 Nghị định 67/2023/NĐ-CP, thời hạn bảo hiểm xe máy bắt buộc thường là 1 năm. Ngoài ra, chủ xe có thể mua bảo hiểm với thời hạn ngắn hơn trong một số trường hợp đặc biệt theo quy định.
Có cần mang theo giấy bảo hiểm xe máy khi đi đường không?
Có. Khi tham gia giao thông, người điều khiển xe cần mang theo giấy chứng nhận bảo hiểm trách nhiệm dân sự bắt buộc còn hiệu lực để xuất trình khi cơ quan chức năng yêu cầu kiểm tra.
Bảo hiểm xe máy chi trả tối đa bao nhiêu?
Theo Nghị định 67/2023/NĐ-CP, mức trách nhiệm bảo hiểm tối đa đối với thiệt hại về người do xe cơ giới gây ra là 150 triệu đồng/người/vụ tai nạn. Đối với thiệt hại về tài sản, mức bồi thường thực hiện theo giới hạn trách nhiệm được quy định tại nghị định.
Xem thêm Bồi thường tai nạn giao thông để hiểu các quy định liên quan đến xác định trách nhiệm tai nạn giao thông.
Ở đâu học thi giấy phép lái xe máy hạng A1, A (A2 cũ) tại Hồ Chí Minh uy tín?
Trường Đào Tạo & Sát Hạch Lái Xe TP. HCM Đồng Tâm là trung tâm học thi giấy phép lái xe hạng A1, bằng lái xe máy hạng A (A2 cũ) uy tín tại Hồ Chí Minh.
Với nhiều năm hoạt động trong lĩnh vực đào tạo lái xe, trung tâm xây dựng chương trình học bài bản, bám sát quy định hiện hành và hỗ trợ học viên từ khâu đăng ký hồ sơ, ôn tập lý thuyết đến thực hành sa hình. Đội ngũ giáo viên giàu kinh nghiệm hướng dẫn tận tình, giúp học viên nắm vững kỹ năng điều khiển xe và tự tin tham gia kỳ sát hạch.
Bên cạnh đó, trung tâm còn bố trí lịch học linh hoạt, phù hợp với học sinh, sinh viên và người đi làm, mang đến quá trình học tập thuận tiện và hiệu quả.
Học viên khắp phường xã Hồ Chí Minh (Phường Bình Đông, Phường Diên Hồng, Phường Vườn Lài, Phường Hòa Hưng, Phường Minh Phụng, Phường Bình Thới,…) có thể đăng kí bằng lái xe máy online hoặc offline nhanh chóng, tiện lợi. Liên hệ để được tư vấn cụ thể hơn.